Domain fcfm.de kaufen?
Wir ziehen mit dem Projekt
fcfm.de um.
Sind Sie am Kauf der Domain
fcfm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcfm.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen, Fachbücher von Annika Maschwitz, Anke Hanft, Stefanie KretschmerDas Fachbuch "Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen" bietet eine umfassende Analyse der aktuellen Herausforderungen und Entwicklungen im Hochschulbereich. Angesichts der weitreichenden Veränderungen, die durch die Bologna-Reformen und die Anforderungen des lebenslangen Lernens entstanden sind, beleuchtet das Werk die Notwendigkeit für Hochschulen, ihre Strukturen und Angebote anzupassen. Insbesondere wird die Rolle der digitalen Lehr-Lern-Infrastruktur hervorgehoben, die durch die Corona-Pandemie an Bedeutung gewonnen hat. Die Autorinnen Anke Hanft, Annika Maschwitz und Stefanie Kretschmer diskutieren, wie Hochschulen auf die wachsende Heterogenität ihrer Studierenden reagieren und ihre Lehrangebote zielgruppengerechter gestalten können. Das Buch richtet sich an Fachleute und Entscheidungsträger im Hochschulbereich, die sich mit der Professionalisierung von Organisation und Management in Studium und Lehre auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Tasche Alumni RavenclawDie Hp Tasche Alumni Ravenclaw Ist Ein Must-have Für Jeden Harry Potter Fan. Sie Ist Perfekt Für Den Täglichen Gebrauch Und Bietet Ausreichend Platz Für Alle Wichtigen Dinge. Die Tasche Ist In Den Farben Von Ravenclaw Gestaltet Und Mit Dem Wappen...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
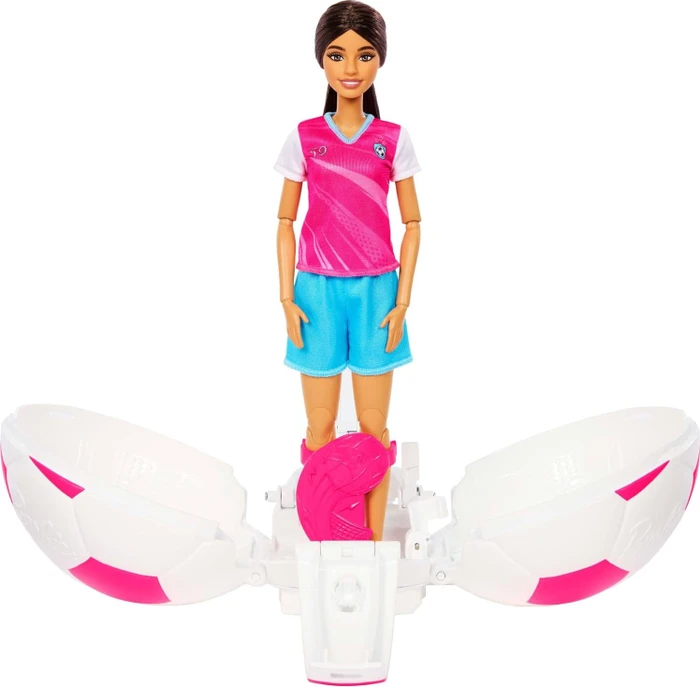
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Balletttänzerin-PuppeDance across the floor to different styles of dance, like the Foxtrot or Tango, with the Barbie Ballroom Dancer doll! With gold, strappy dance heels, the fashion doll is ready to perform with her sparkly red, ruffled hem dress and gold drop earrings. Her topknot styled hair completes her champion look. Including her trophy accessory, let imaginations take center stage and win big! Dolls cannot stand or dance alone. Colors and decorations may vary.13,66 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Fhrung in Wissenschaft und Forschung, Fachbücher von Reinhold HallerDas Buch "Führung in Wissenschaft und Forschung" bietet eine umfassende Einführung in die wesentlichen Aspekte der Führung im wissenschaftlichen und forschungsorientierten Umfeld. Es richtet sich an Führungskräfte, die oft aufgrund ihrer wissenschaftlichen Leistungen in Führungspositionen gelangen, jedoch selten die notwendigen Führungsfähigkeiten systematisch erlernt haben. Dieses Handbuch behandelt zentrale Themen wie Personalführung, Teammanagement und effektive Führungsinstrumente. Darüber hinaus werden evidenzbasierte Ansätze zur Konfliktbewältigung, zur Personalauswahl und zum Selbstmanagement vorgestellt, um eine ausgewogene Work-Life-Balance zu fördern. Die praxisorientierte Toolbox und die theoretischen Hintergründe machen es zu einem wertvollen Begleiter für alle, die in der Wissenschaft und Forschung erfolgreich führen möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen, Fachbücher von Annika Maschwitz, Anke Hanft, Stefanie KretschmerDas Fachbuch "Organisation und Management von Studium, Lehre und Weiterbildung an Hochschulen" bietet eine umfassende Analyse der aktuellen Herausforderungen und Entwicklungen im Hochschulbereich. Angesichts der weitreichenden Veränderungen, die durch die Bologna-Reformen und die Anforderungen des lebenslangen Lernens entstanden sind, beleuchtet das Werk die Notwendigkeit für Hochschulen, ihre Strukturen und Angebote anzupassen. Insbesondere wird die Rolle der digitalen Lehr-Lern-Infrastruktur hervorgehoben, die durch die Corona-Pandemie an Bedeutung gewonnen hat. Die Autorinnen Anke Hanft, Annika Maschwitz und Stefanie Kretschmer diskutieren, wie Hochschulen auf die wachsende Heterogenität ihrer Studierenden reagieren und ihre Lehrangebote zielgruppengerechter gestalten können. Das Buch richtet sich an Fachleute und Entscheidungsträger im Hochschulbereich, die sich mit der Professionalisierung von Organisation und Management in Studium und Lehre auseinandersetzen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Tasche Alumni RavenclawDie Hp Tasche Alumni Ravenclaw Ist Ein Must-have Für Jeden Harry Potter Fan. Sie Ist Perfekt Für Den Täglichen Gebrauch Und Bietet Ausreichend Platz Für Alle Wichtigen Dinge. Die Tasche Ist In Den Farben Von Ravenclaw Gestaltet Und Mit Dem Wappen...9,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Barbie Karriere-Starter FußballerinPuppe - aus Kunststoff, Teenager und Erwachsene, bewegt die Arme und Beine, Höhe der Puppe: 26,5 cm, Haarfarbe: braun, Sportausrüstung im Lieferumfang enthalten, geeignet für Kinder ab 5 Jahren The Barbie doll from the Careers collection inspires children to dream big. This footballer is ready for the pitch in her realistic sports gear and is suitable for children aged 5 and over. Thanks to31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Balletttänzerin-PuppeDance across the floor to different styles of dance, like the Foxtrot or Tango, with the Barbie Ballroom Dancer doll! With gold, strappy dance heels, the fashion doll is ready to perform with her sparkly red, ruffled hem dress and gold drop earrings. Her topknot styled hair completes her champion look. Including her trophy accessory, let imaginations take center stage and win big! Dolls cannot stand or dance alone. Colors and decorations may vary.13,66 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Barbie Karriere Astronauten-PuppeMit den Barbie Karriere-Puppen erleben Kinder grenzenlose Fantasie und eine Welt voller Rollenspielspaß. Die Barbie Astronautin-Puppe feiert den Barbie Beruf des Jahres 2026 mit einem abnehmbaren Outfit, das zu diesem spannenden Beruf passt. Die Schuhe und das passende Zubehör runden den galaktischen Geschichtenerzählspaß weiter ab. Die Barbie Karriere-Puppen und Spielzeuge bieten endlose Möglichkeiten für Kinder ab 3 Jahren, um ihre Träume durch Spielen zum Leben zu erwecken. Alle Artikel separat erhältlich. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.13,34 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kinder - Küche - Karriere, FachbücherAcht Frauen, geboren zwischen 1929 und 1950, erzählen von ihrem Hineinwachsen in traditionell weibliche Arbeitsfelder – als Dienstmädchen, Schneiderin, Bürokraft oder Erzieherin, nicht zuletzt auch als Hausfrau und Mutter. Ihre persönlichen Erfahrungsberichte geben Einblicke in die Arbeitswelten vor allem der Fünfziger- bis Siebzigerjahre des 20. Jahrhunderts. Dabei wird deutlich, dass die Lebensumstände von Frauen in den Nachkriegsjahrzehnten keineswegs so eintönig waren, wie oft beschrieben. Es gab zwar Tendenzen „zurück an den Herd“, doch gingen junge Frauen auch eigene Wege zwischen Traumberuf und Kinderwunsch. Damit stiegen allerdings auch die Herausforderungen, die im Alltag zu bewältigen waren, denn Frauen mussten trotz ihrer Erwerbsarbeit meist die volle Verantwortung für Haushalt und Kindererziehung tragen. Die Autorinnen des Buches haben als Hausgehilfin, Kindergarten- oder Pflegehelferin, als Tagesmutter, als Schneiderin, Mannequin, Bürokraft oder Volksschullehrerin gearbeitet. Einige professionalisierten sich in ihrem Berufsfeld, andere widmeten sich vorwiegend ihren Kindern und Familien. Die Frauen erzählen von den Umständen, die ihre Ausbildung und Berufswahl bestimmten, von eigenen und fremden Erwartungen an ihr Leben, von Chancen und Hindernissen sowie von ihren Beweggründen, sich zeitweise mehr um die Erwerbsarbeit oder um Familie und Haushalt zu kümmern.32,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.